
Dijital Bahşiş Nedir? Sade Bir Rehber
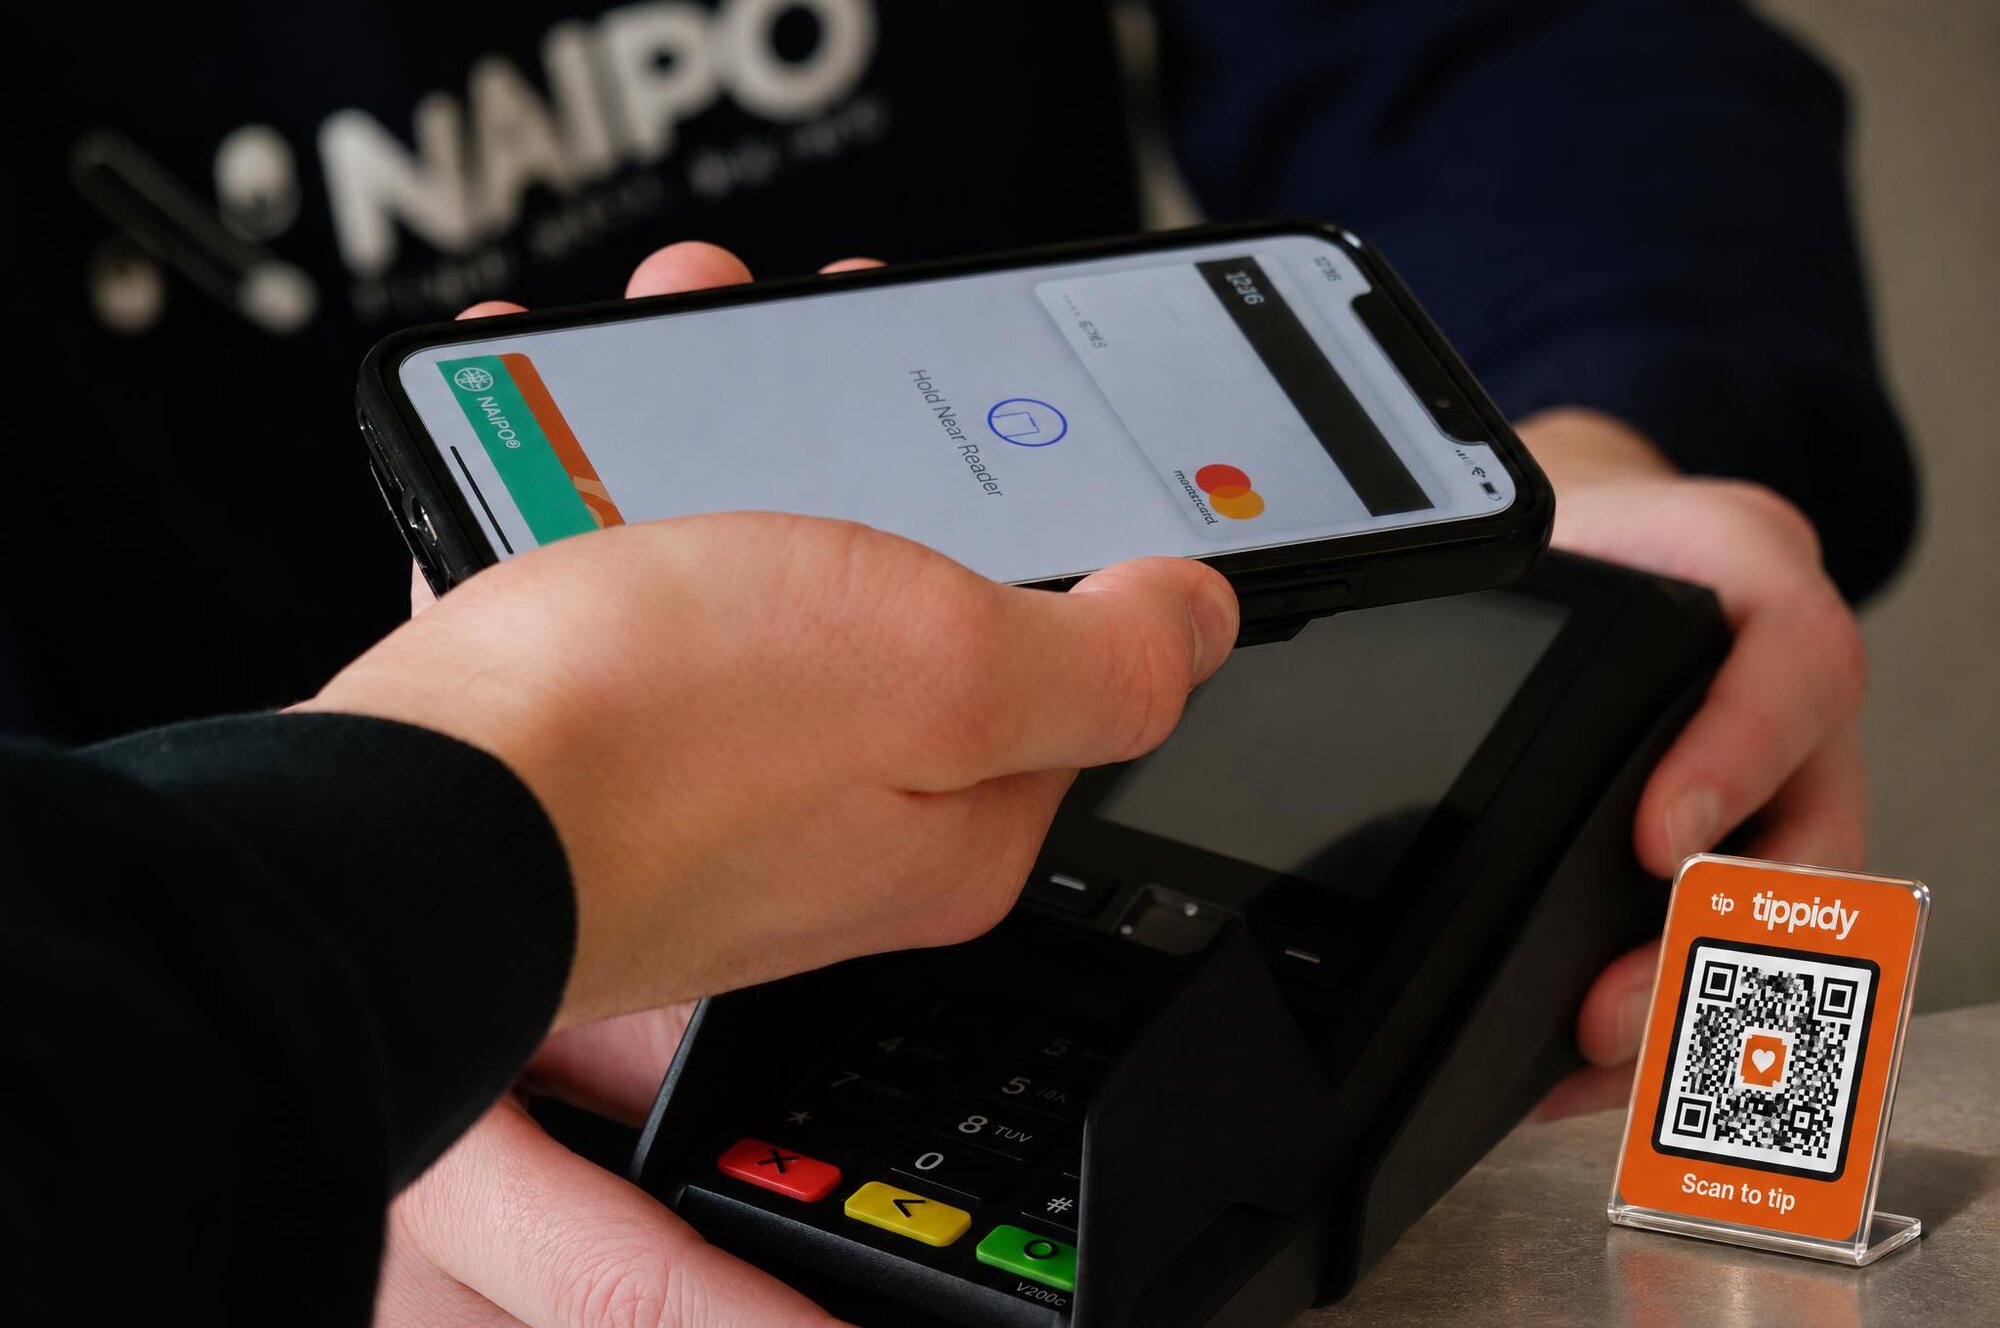
Şu sahneyi hayal et: az önce harika bir saç kesimi yaptırdın, gerçekten unutulmaz bir yemek yedin ya da mobilyan tek bir şikâyet olmadan dört kat merdivenden yukarı taşındı. Bahşiş vermek istiyorsun. Cüzdanına uzanıyorsun ve sadakat kartlarıyla buruşmuş bir fişten başka bir şey bulamıyorsun. Bu artık sıra dışı bir durum değil; Birleşik Krallık’ta milyonlarca insanın her günkü gerçeği. Dijital bahşiş tam da bu boşluğu doldurmak için ortaya çıktı ve bahşiş bırakma gibi kadim bir davranışı, temassız ödeme kadar akıcı işleyen bir şeye dönüştürdü.
Dijital Bahşiş Aslında Ne Demek
En basit haliyle dijital bahşiş, fiziksel nakit kullanmadan bahşiş bırakmanın herhangi bir yoludur. Ancak bu tanım, geniş bir teknoloji ve deneyim yelpazesini kapsıyor. Kart terminalinde beliren ve hesabına yüzde eklemek isteyip istemediğini soran bir uyarı dijital bahşiştir. Bir kartvizitteki QR kodu okutup ödemeyi telefonundan tamamlamak da öyle. Yemek teslimat uygulamasından gelen mesajdaki bağlantıya dokunmak da. Hepsini birleştiren şey, banknot ve bozuk paranın yokluğu ile parayı müşteriden çalışana taşıyan dijital bir ödeme altyapısının (genellikle bir kart ağı ya da ödeme platformu) varlığıdır.
Deneyim, bir işletmenin ya da bireyin sistemi nasıl kurduğuna göre epey değişir. Bazı sistemler işveren kontrolündedir: doğrudan satış noktası (POS) yazılımına entegre edilir, bahşişler havuzda toplanır ve personele bordro üzerinden ödenir. Diğerleri çalışan kontrolündedir: kişi, Tippidy’nin sunduğu türden kişisel bir bahşiş sayfası oluşturur, bir QR kod ya da kısa bağlantı paylaşır ve bahşişleri işveren araya girmeden doğrudan alır. Her iki yaklaşımın da artıları var ve aradaki farkı anlamak, geçimini bahşişle sağlayan herkes için son derece önemli.
Para Gerçekte Nasıl Hareket Ediyor
Bir müşteri dijital bahşiş bıraktığında para genellikle bir ödeme işlemcisinden geçer: Stripe, Square ya da benzeri altyapı sağlayıcıları gibi şirketler. Müşterinin kartından ya da dijital cüzdanından tahsilat yapılır, işlemci küçük bir işlem ücreti alır ve kalan tutar ya işverenin hesabına (entegre POS bahşişinde) ya da doğrudan çalışanın hesabına (kişisel bahşiş sayfalarında) düşer. Bu sürecin hızı çarpıcı biçimde arttı. Eski sistemler ödemeleri toplu halde işleyip haftalık olarak aktarırken, Tippidy’nin de aralarında bulunduğu modern platformlar neredeyse anında ya da aynı gün ödeme sunuyor; yani Cumartesi akşamı vardiyasını bitiren bir çalışan, daha uykuya dalmadan bahşişlerini banka hesabında görebiliyor.
İşlem ücretlerini anlamakta fayda var. Her dijital ödemenin bir işleme maliyeti olur; genellikle küçük bir yüzde artı işlem başına sabit bir ücret. Çok küçük bahşiş tutarlarında bu, toplamın anlamlı bir kısmını oluşturabilir. Bu yüzden bazı platformlar ücreti abonelik modelinin içinde karşılarken, diğerleri bahşiş verene yansıtır ya da alıcıdan keser. Dijital bahşiş çözümü seçerken çalışanlar ve işletmeler yalnızca öne çıkan özelliklere değil, her işleme uygulanan ücret yapısına da bakmalı.
Kim Nasıl Kazanıyor
En belirgin kazananlar bahşişli sektörlerdeki çalışanlar: garsonlar, barmenler, otel görevlileri, kuaförler, taksi şoförleri, kuryeler ve geliri kısmen müşterinin cömertliğine bağlı olan daha pek çok kişi. Bu çalışanlar için dijital bahşiş, nakit kıtlığının yarattığı sürtünmeyi ortadan kaldırır. Bir müşteri gerçekten bahşiş vermek istediğinde ama nakdi olmadığında, dijital seçenek bu iyi niyeti özür dolu bir omuz silkme yerine gerçek gelire dönüştürür.
Müşteriler de kazanıyor, ama bu daha az göze çarpıyor. Dijital bahşiş işlemin kaydını sunar, paranın hedeflenen kişiye ulaştığına dair güven verir ve (destekleyen platformlarda) bahşişin yanına bir not ya da puan bırakma imkânı tanır. Bahşişlerin işverenler tarafından yutulmak yerine gerçekten çalışanlara ulaşıp ulaşmadığını önemseyen müşteriler için kişisel bahşiş sayfaları, nakit bahşişin çoğu zaman sunamadığı, paradoksal bir şeffaflık sağlar.
İşletmeler ise daha karmaşık bir alanda duruyor. POS’a entegre dijital bahşiş çözümleri ortalama bahşiş tutarını artırabilir; burada hem çıpalama psikolojisi hem de uyarının belirginliği rol oynar. Ancak işletmelerin artık bahşiş mevzuatını daha dikkatle takip etmesi gerekiyor. Birleşik Krallık’ta Employment (Allocation of Tips) Act 2023, işverenlerin aldığı bahşişlerin (dijital olarak işlenenler dahil) adil dağıtımı ve kaydıyla ilgili uygulanabilir yükümlülükler getirdi. Bahşişleri kendi sistemleri üzerinden toplayıp personele dağıtan işverenler yazılı bir bahşiş politikası tutmak ve kayıtları üç yıl saklamak zorunda. Dijital bahşiş, hem uyumu destekleyen hem de uyumsuzluğun tespitini kolaylaştıran bir kayıt izi oluşturuyor.
Bir Bahşiş Sayfasının Arkasındaki Teknoloji
Serbest çalışan ya da kendi hesabına çalışan birinin kurabileceği kişisel bir bahşiş sayfası, yüzeyde aldatıcı derecede basittir. Kaputun altında ise birbirinden ayrı birkaç sistemi birbirine bağlar. Sayfanın kendisi bir web sunucusunda barındırılır ve çalışanın yazdırıp çalıştığı her yerde sergileyebileceği kısa bir URL ya da QR kod üzerinden erişilir. Müşteri sayfayı ziyaret ettiğinde çalışanın adını ve (eklediyse) fotoğrafını, bahşiş tutarı seçeneklerini ve bir ödeme formunu görür. Kart bilgilerinin girilmesi, ödeme işlemcisine bir istek tetikler; işlemci kartı doğrular, bakiyeyi kontrol eder ve işlemi onaylar. Çalışan (çoğu zaman anında) bir bildirim alır ve para hesabına doğru yola çıkar.
Güvenlik, bahşiş sayfasının kendisi tarafından değil, ödeme işlemcisi ve kart ağları tarafından sağlanır. Çalışan müşterinin kart bilgilerini asla görmez. Bu önemli: saygın platformlar üzerinden uygulanan dijital bahşiş, kart bilgisiyle yapılan diğer uzaktan işlemlerden anlamlı ölçüde daha az güvenli değildir. Risk profili, güvenilir bir mağazadan internet üzerinden alışveriş yapmaya benzer.
Yaygın Yanlış Anlamalar
En inatçı yanlış anlamalardan biri, dijital bahşişlerin nakit bahşişlerden farklı olarak otomatik vergiye tabi olduğudur. Pratikte Birleşik Krallık kurallarına göre çalışanların aldığı hem nakit hem dijital bahşişler gelir vergisine tabidir; fark, dijital bahşişlerin HMRC’nin erişebileceği daha güvenilir bir kayıt oluşturmasıdır. Geçmişte nakit bahşiş gelirini eksik beyan etmiş çalışanlar şunu bilmeli: dijital bahşişe geçmek yeni bir vergi yükümlülüğü yaratmaz; sadece zaten var olanı daha görünür kılar. Bu blogun vergi bölümü ayrıntıları ele alıyor, ama özet net: bahşiş gelirdir ve gelir, aracı ne olursa olsun vergiye tabidir.
Bir diğer yanlış anlama, dijital bahşişin kişisellikten uzak olduğu ya da bahşiş bırakmanın insani sıcaklığını ortadan kaldırdığıdır. Pratikte çoğu zaman tam tersi doğrudur. Telefonunu çıkarıp bahşiş sayfasına giren ve bilinçli olarak bir tutar seçen müşteri, kavanoza neredeyse düşünmeden bozuk para atan birine kıyasla tartışmasız daha bilinçli bir takdir ifade ediyor. Bazı platformlar müşterinin kişisel bir mesaj eklemesine izin veriyor ve çalışanlar bu mesajların paranın kendisinden daha anlamlı olduğunu sık sık dile getiriyor.
Çalışan ya da İşletme Olarak Başlamak
Bireysel çalışanlar için (serbest çalışanlar, kendi hesabına çalışan zanaatkârlar, bahşişini kendine saklayan salon personeli) kişisel bir bahşiş sayfası kurmak dakikalar alır. Temel gereksinim, banka hesabına bağlı bir ödeme hesabıdır. Buradan sonra platform, yazdırılabilen, telefon ekranında gösterilebilen ya da e-posta imzasına eklenebilen kişisel bir URL ve QR kod üretir. Teknik bilgi gerekmez; kurulumu tamamlamak için harcanan zamanın dışında bir ön yatırım da gerekmez.
Dijital bahşişi bir ekip genelinde devreye alan işletmeler için düşünülmesi gerekenler daha kapsamlı. Bahşişlerin havuzda toplanıp üzerinde anlaşılan kurallara göre otomatik olarak bölündüğü bir ekip (crew) kurulumu biraz yapılandırma ve ideal olarak sistemin nasıl çalıştığına dair personelle net bir iletişim gerektirir. Örneğin Tippidy’nin crew özelliği, ekiplerin bölüşüm yüzdelerini tanımlamasına, kadro değiştikçe üye ekleyip çıkarmasına ve müşterilere tek tek kişileri aramak yerine tüm ekibe bahşiş verme seçeneği sunmasına olanak tanır. Bahşişlerin nasıl bölündüğü konusunda şeffaflık yalnızca iyi bir uygulama değil; 2023 tarihli yasa kapsamında giderek daha fazla yasal bir beklenti.
Dijital bahşiş geçici bir trend ya da alışkanlıklar eski haline döndüğünde sönecek bir pandemi dönemi özelliği değil. Nakit işlemlerden dijital ödemelere doğru onlarca yıldır süren ve tersine dönme belirtisi göstermeyen bir kaymanın doğal uzantısı. Bahşişe bağımlı çalışanlar için dijital bahşişi anlamak ve benimsemek isteğe bağlı değil; müşterilerin her takdir ifadesini yakalamakla, o an harekete geçecek bir mekanizma olmadığı için giderek büyüyen bir kısmının buharlaşmasını izlemek arasındaki fark giderek buna bağlı.
Bu yazı şu rehberimizin bir parçası: dijital bahşiş için eksiksiz rehber — kart, Apple Pay veya Google Pay ile nasıl bahşiş alacağını öğren.
Yorumlar (0)
Giriş yap ve yorum bırak.
İlgili Yazılar
Bugün dijital bahşiş almaya başla
Create your free Tippidy tip page, add it to Apple Wallet and Google Wallet, and let guests tip you in seconds with Apple Pay, Google Pay or any card — no app, weekly payouts to your bank.
Apple Wallet ve Google Wallet ile çalışır · Aylık ücret yok