
Nakitsiz Bahşiş ve Nakdin Gerilemesi
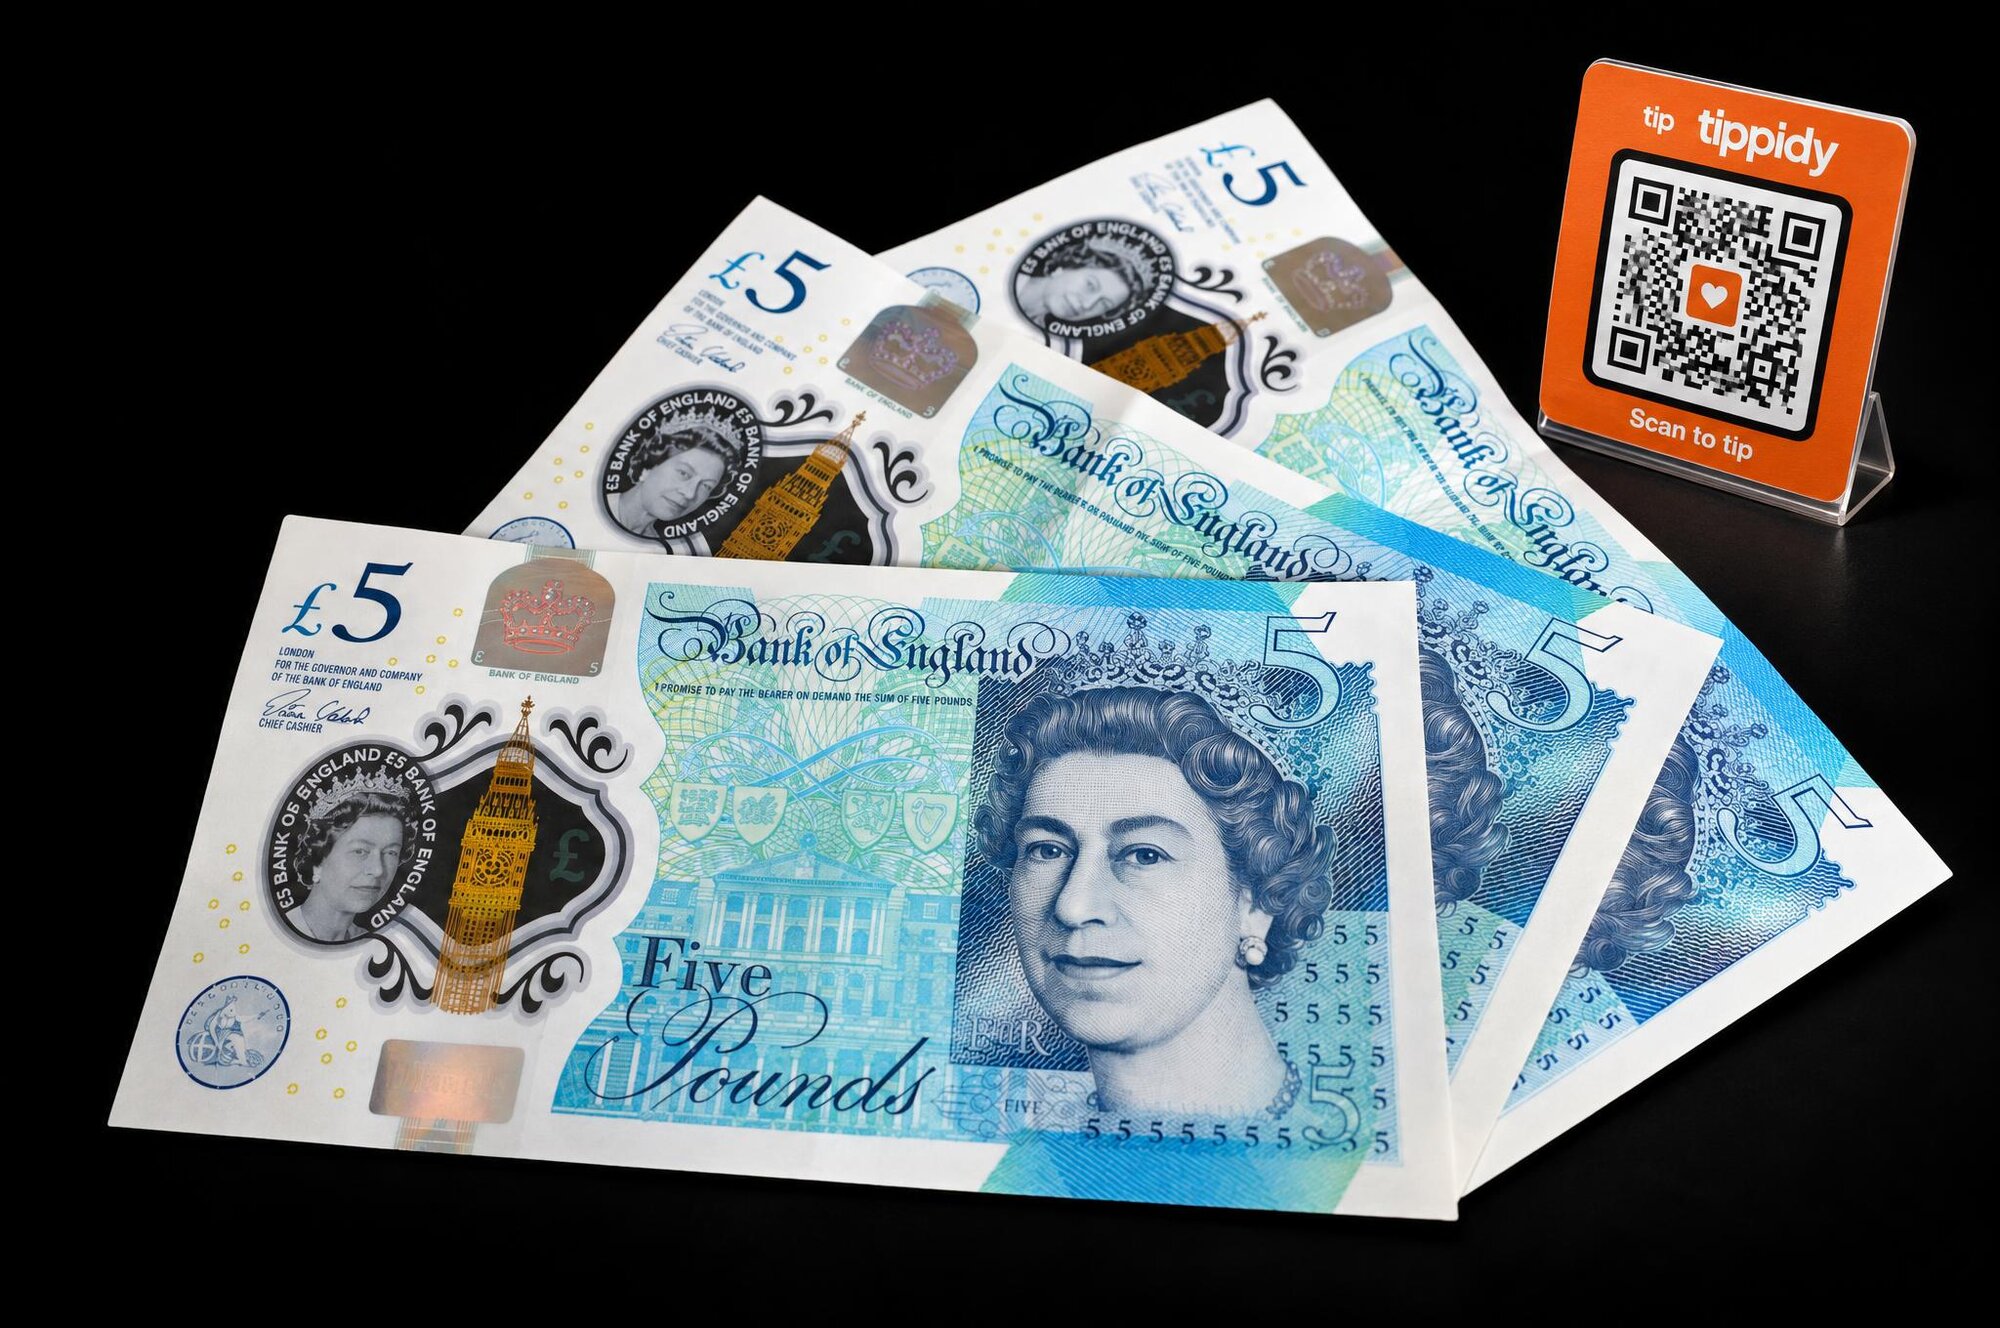
Bir zamanlar yeme-içme sektöründe vardiyayı bitirmek, küçük bir banknot ve bozuk para yığınını saymak, mutfağın payını ayırmak ve cebinde elle tutulur bir şeyle eve yürümek demekti. Bu tablo yıllardır değişiyor ve değişim son on yılda keskin biçimde hızlandı. Temassız kartlar, mobil cüzdanlar ve uygulama tabanlı ödemeler, bir zamanlar bahşiş kavanozlarına ve garson ceplerine düzenli bir küçük banknot akışı sağlayan gündelik işlemlerden nakdi kovdu. Nakdin gerilemesi, bahşişle çalışanların yarattığı bir sorun değil; ama bunu en doğrudan hissedenler arasında onlar var.
Nakit Kullanımı Gerçekte Nasıl Değişti
Belirli istatistiklere başvurmadan bile gidişat net. Birleşik Krallık’ta banka şubelerinin kapanması, benzin istasyonlarındaki ATM’lerin kaldırılması ve satış noktasında temassız ödemenin neredeyse evrensel hale gelmesi, pek çok insanın rutin olarak hiç nakit taşımadığı bir duruma katkıda bulundu. Pandemi dönemi bu eğilimi önemli ölçüde hızlandırdı: temassız limitleri yükseltildi ve işletmeler nakit kullanımını aktif biçimde caydırdı. Nakit kullanımı o zamandan bu yana bir miktar toparlansa da genel yön kesinlikle aşağı. Bahşişle çalışanlar için bu yapısal bir sorun yaratıyor: bahşiş vermek isteyen ama nakdi olmayan bir müşteri, alternatif bir mekanizma yoksa bunu fiilen yapamıyor.
Sonuçlar eşit dağılmıyor. Hesabın kart fişine servis ücreti eklenecek kadar yüksek olduğu üst segment restoranlardaki çalışanlar, uzun süredir (işveren kontrolünde de olsa) dijital bir bahşiş mekanizmasına sahipti. Daha düşük marjlı ortamlardaki çalışanlar (kafeler, berberler, pazar tezgâhları, kurye hizmetleri) ise müşterilerin anlık nakit bahşişlerine daha fazla bel bağlamıştı ve nakit gerilemesine en çok maruz kalanlar onlar. Şehir merkezindeki yoğun bir kahve dükkânında çalışan bir barista için, nakdin taşındığı dönemde alacağı gelirle bugün bozuk parası olmadığı için bahşiş veremeyen müşterilerden aldığı gelir arasındaki fark gerçek para; kimsenin kötü niyeti olmadan kaybediliyor.
Nakitsiz Neden Bahşişsiz Demek Değil
Dijital bahşiş sektörünün üzerine kurulduğu temel içgörü şu: bahşiş verme isteği nakit kullanımıyla birlikte azalmadı. Olumlu bir deneyim yaşayan müşteriler hâlâ minnet duyuyor, hâlâ bunu ifade etmek istiyor ve çoğu durumda bunu yapamadıklarında bir miktar hayal kırıklığı ya da suçluluk hissediyor. Sorun tutumla değil altyapıyla ilgili. Altyapı değiştiğinde davranış onu takip ediyor. Dijital bahşişin norm haline geldiği pazarlarda yapılan çalışmalar, sürtünmesiz bir mekanizma sunulduğunda genel bahşiş oranlarının korunabildiğini ve hatta artabildiğini gösteriyor. Sınırlayıcı etken hiçbir zaman müşterinin isteksizliği değildi; bir aracın olmayışıydı.
Masalardaki QR kodlar, dijital fişlerdeki bağlantılar, kart terminalinin yanındaki NFC dokunma noktaları ve kişisel bahşiş sayfalarının nakdin gerilemesiyle paralel olarak büyümesinin nedeni bu. Bunlar yenilik olsun diye yapılmış yenilikler değil; gerçek, karşılanmamış bir ihtiyaca verilen yanıtlar. Tezgâha QR kodlu bir bahşiş kavanozu koyan bir kafe müşterileri bahşiş vermeye zorlamaya çalışmıyor; sadece bozuk paranın ortadan kalkmasıyla imkânsız hale gelen bir dürtüye müşterilerin cevap verebilmesini sağlayan mekanizmayı sunuyor.
Nakitsiz Bahşişin Duygusal Ekonomisi
Nakitsiz bahşişin psikolojisinde salt pratik olanın ötesinde incelemeye değer bir şey var. Nakit bahşişin fiziksel bir dolaysızlığı vardır: banknot el değiştirir, göz teması kurulur, işlem tamamlanır. Dijital bahşiş ise küçük ama gerçek bir sürtünme içerir: telefonun kilidini açmak, bir şeyi taratmak, ödeme girmek. “Ödeme acısı” olarak bilinen kavram üzerine yapılan davranışsal ekonomi araştırmaları, dijital ödemelerin nakitten daha az somut hissettirdiğini öne sürüyor; bu da bahşiş için iki yönlü işleyebilir. Bir yandan dijital paranın daha az elle tutulur olması insanları harcamaya daha istekli hale getirebilir; öte yandan gönüllü bir bahşişin (kasadaki kart ödemesinin aksine) gerektirdiği ek adımlar, kavanoza bozuk para atarken var olmayan bir düşünme anı yaratır.
Bu sürtünmeyi en aza indiren platformlar (kayıtlı ödeme bilgileri, tek dokunuşla bahşiş tutarları, Apple Pay ve Google Pay entegrasyonu), müşterilerden kart numarası girmesini isteyenlere kıyasla anlamlı ölçüde daha iyi dönüşüm görüyor. Bahşiş arayüzünün tasarımı, varlığı kadar önemli. Yavaş yüklenen, güvenilmez görünen ya da çok fazla adım gerektiren bir bahşiş sayfası, onu kullanmaya tamamen niyetli müşteriler tarafından bile terk edilir. En iyi dijital bahşiş çözümleri bunu yalnızca bir ödeme altyapısı sorunu olarak değil, bir ürün tasarımı sorunu olarak ele alır.
Bugün Bahşişle Çalışanlar İçin Bu Ne Anlama Geliyor
Geçimi bahşişe bağlı çalışanlar için nakdin gerilemesine verilecek pratik yanıt, müşterilerin kendi yolunu bulmasını ummak yerine proaktif olarak nakitsiz bir alternatif sunmaktır. Bu, elinin altında bir QR kod ya da kişisel bağlantı bulundurmak, bunu baskı yapmadan doğal biçimde dile getirmek ve hem iOS hem Android’de sorunsuz çalıştığından emin olmak demek. Nakitsiz geçişe en başarılı uyum sağlayan çalışanlar, bahşiş sayfalarına profesyonel görünümlerine davrandıkları gibi davrananlar: işin temel altyapısının bir parçası olarak.
Kabul edilmesi gereken sosyal bir boyut da var. Çalışanların bahşişe bağımlı olduğu sektörlerde, müşterilerin nakit taşıyacağı beklentisi hem müşteriye hem çalışana yüklenen sessiz bir yük olmuştur hep. Dijital bahşiş, iki tarafı da kimde ne kadar bozuk para olduğu etrafında beceriksiz bir dansa sokmadan bahşişi normalleştirir. İşlem daha temiz ve tartışmasız daha dürüst hale gelir: müşteri, hizmetin değerine inandığı kadarını, diğer tüm ödemeler kadar doğal gelen bir mekanizma üzerinden öder.
Bağlamıyla Employment (Allocation of Tips) Act 2023
Bahşişte nakdin gerilemesinin düzenleyici bir boyutu da var. Bahşişler ağırlıklı olarak nakitken işverenler ve HMRC için büyük ölçüde görünmezdi: çalışanlar bahşişi doğrudan alır, harcar ve vergi durumu teknik olarak açık olsa da pratikte bulanık kalırdı. Bahşiş dijital raylara taşındıkça daha görünür hale geldi: ödeme işlemcileri kayıt üretiyor, işverenler bahşiş tutarlarını kart tahsilatlarının bir parçası olarak alıyor ve nakdin gizlediği denetim izi artık açıkça ortada.
Birleşik Krallık’ta yürürlüğe giren Employment (Allocation of Tips) Act 2023 kısmen bu görünürlüğe bir yanıt. Parlamento, dijital bahşişlerin çalışanlara ulaşmadan önce sıklıkla işverenin elinden geçtiğini ve bunun kesintiler, gecikmeler ve adaletsiz dağıtım için açık bir fırsat yarattığını kabul etti. Yasa, işverenlerin bahşişleri çalışanlara kesintisiz aktarmasını, yazılı bir bahşiş politikası tutmasını, bahşişleri net bir dağıtım yöntemiyle adil biçimde paylaştırmasını ve kayıtları üç yıl saklamasını zorunlu kılıyor. Çalışanlar işverenlerinin bahşiş kaydının bir kopyasını talep etme hakkına sahip ve kurallar ihlal edilirse iş mahkemesine (employment tribunal) başvurabiliyorlar.
Çalışanlar için pratik sonuç şu: işverenlerin bir zamanlar şeffaf olmayan biçimde yönetebildiği nakitsiz bahşiş artık uygulanabilir kurallara tabi. İlk bakışta bahşişle çalışanlar için saf bir kayıp gibi görünen nakdin gerilemesi, bu anlamda çalışanların ihtiyaç duyduğu şeffaflığın doğmasına yardımcı oldu. Dijital kayıtlar sorunu okunur kıldı; mevzuat sorunu eyleme dönüştürülebilir hale getirdi. İşveren ilişkisinin tamamen dışında kişisel bahşiş sayfası kuran çalışanlar için yasa büyük ölçüde konu dışı: bahşişler doğrudan geliyor ve işveren hiçbir zaman dokunmuyor. Paranın hareketinin giderek daha kolay izlendiği bir çağda bu bağımsızlığın kendisi anlamlı bir koruma biçimi.
Pratik çıkarım basit: nakdin gerilemesi geri döndürülemez ve müşterilerin yeniden banknot taşımasını beklemek bir strateji değil. Nakitsiz bahşişi anlamak, doğru araçları kurmak ve yürürlükteki mevzuat kapsamındaki haklarını bilmek, geliri bahşiş içeren herkes için artık temel yetkinlikler. Altyapı mevcut, yasal çerçeve giderek netleşiyor ve bahşiş vermek isteyen müşteriler buna hazır. Geriye kalan tek soru, bunu yapmalarına izin verecek mekanizmanın yerinde olup olmadığı.
Bu yazı şu rehberimizin bir parçası: dijital bahşiş için eksiksiz rehber — kart, Apple Pay veya Google Pay ile nasıl bahşiş alacağını öğren.
Yorumlar (0)
Giriş yap ve yorum bırak.
İlgili Yazılar
Bugün dijital bahşiş almaya başla
Create your free Tippidy tip page, add it to Apple Wallet and Google Wallet, and let guests tip you in seconds with Apple Pay, Google Pay or any card — no app, weekly payouts to your bank.
Apple Wallet ve Google Wallet ile çalışır · Aylık ücret yok