
ما هو البقشيش الرقمي؟ دليل مبسّط بلغة واضحة
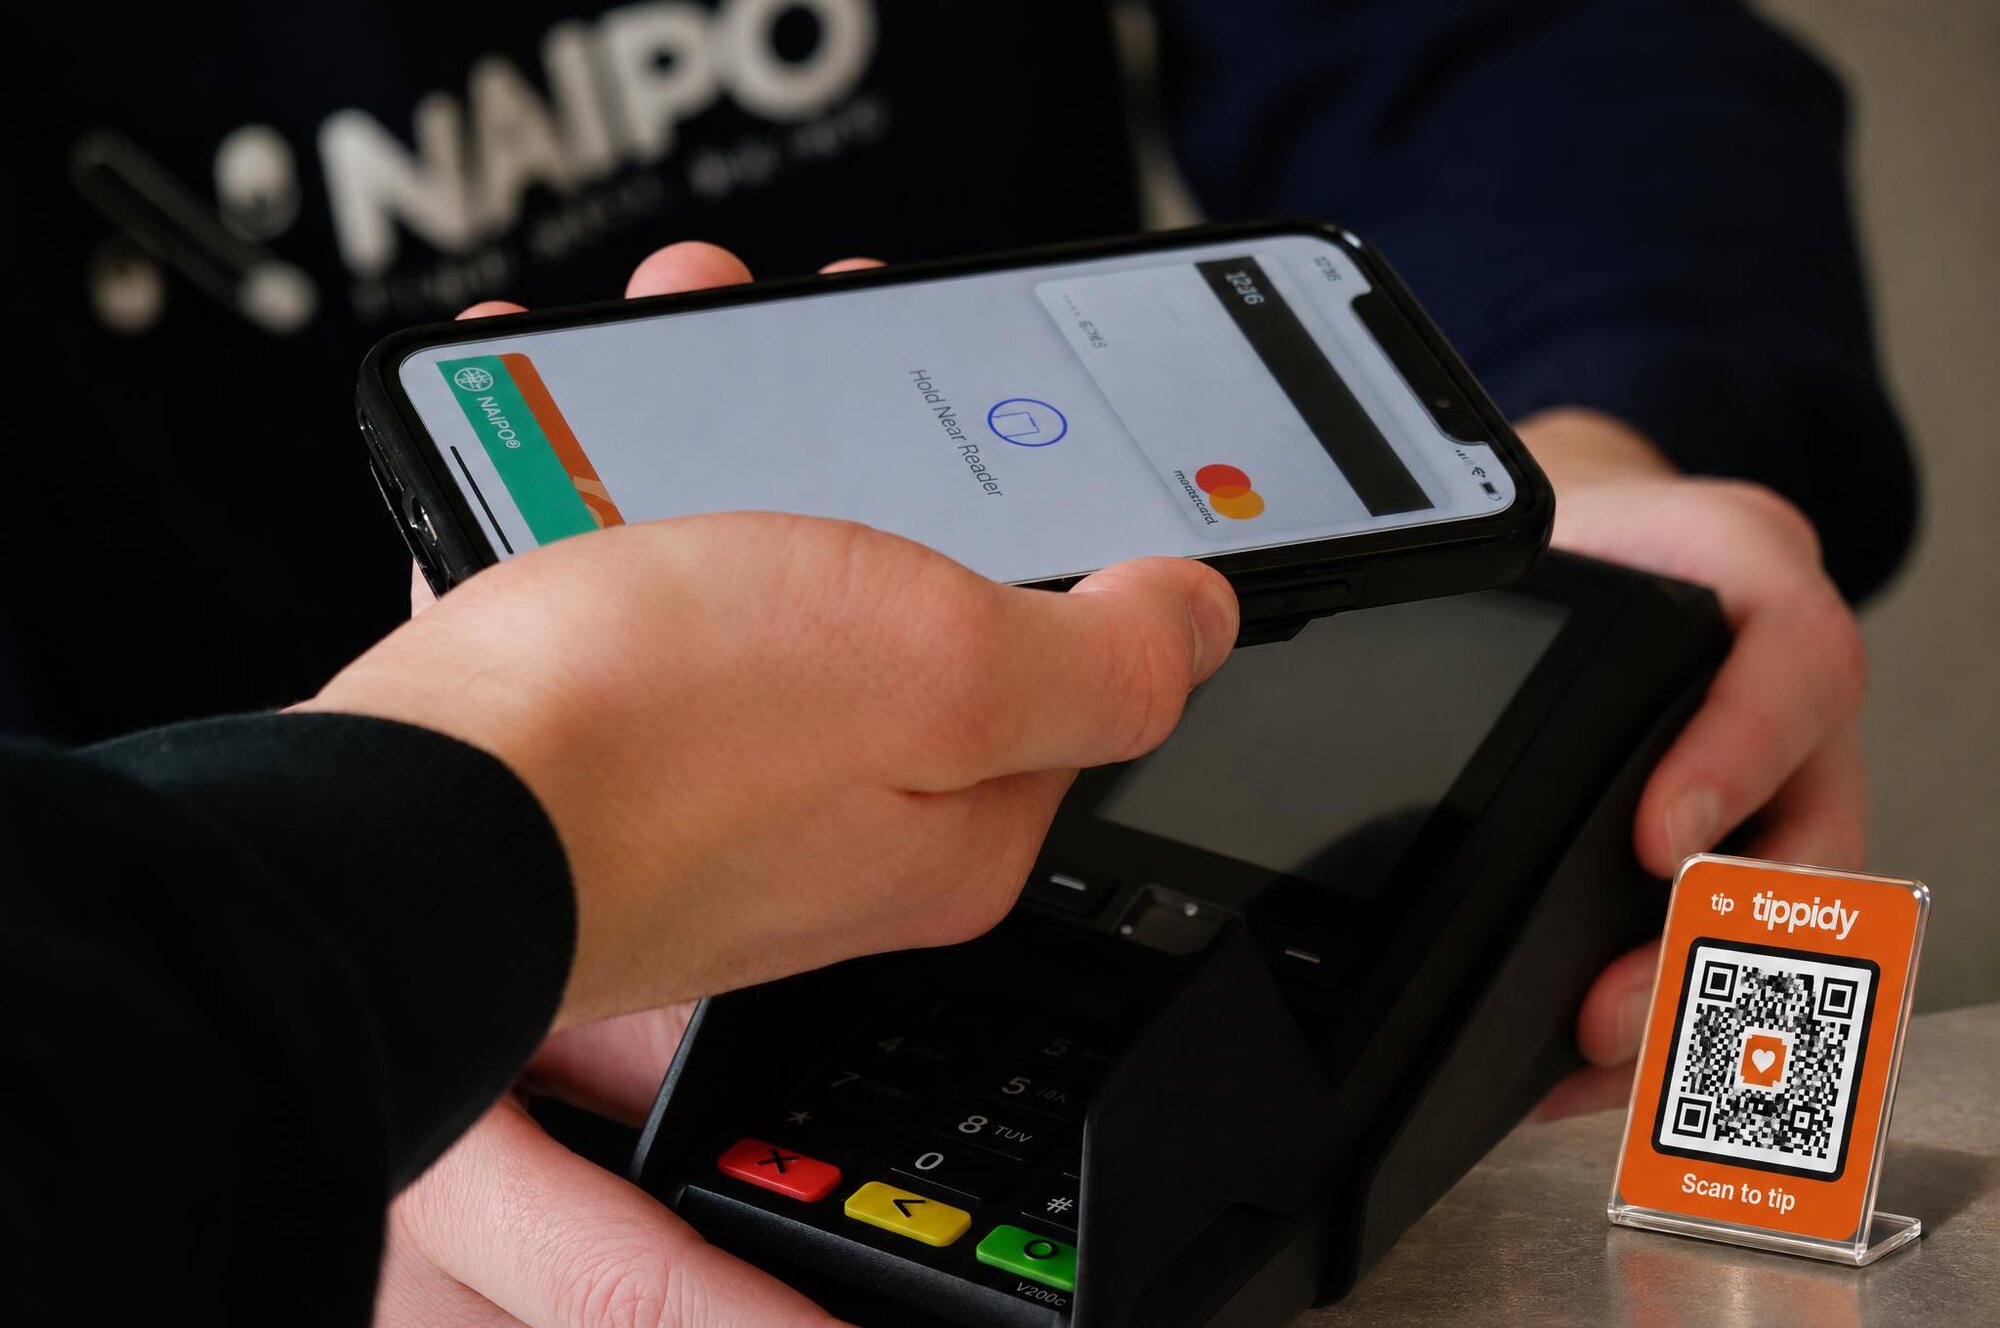
تخيّل الموقف: خرجت للتو من حلاقة ممتازة، أو من وجبة لا تُنسى، أو استلمت أثاثًا حمله عامل التوصيل أربعة طوابق على السلالم من غير كلمة شكوى. تريد أن تعطيه بقشيشًا. تمد يدك إلى محفظتك فلا تجد سوى بطاقات الولاء وفاتورة مجعّدة. هذا الموقف لم يعد نادرًا؛ في المملكة المتحدة صار واقعًا يوميًا لملايين الناس. ظهر البقشيش الرقمي تحديدًا ليسد هذه الفجوة، محوّلًا عادة قديمة قدم الزمن، وهي ترك الإكرامية، إلى شيء يعمل بالسلاسة نفسها التي يعمل بها الدفع اللاتلامسي.
ما معنى البقشيش الرقمي فعلًا
في أبسط صوره، البقشيش الرقمي هو أي طريقة لترك إكرامية من دون استخدام نقد ورقي أو معدني. لكن هذا التعريف يغطي طيفًا واسعًا من التقنيات والتجارب. الرسالة التي تظهر على ماكينة الدفع وتسألك إن كنت تريد إضافة نسبة إلى الفاتورة هي بقشيش رقمي. ومسح رمز QR مطبوع على كارت شخصي ثم إتمام الدفع من هاتفك هو بقشيش رقمي أيضًا. وكذلك الضغط على رابط في رسالة نصية من تطبيق توصيل الطعام. ما يجمع هذه الطرق كلها هو غياب الأوراق النقدية والعملات المعدنية، ووجود قناة دفع رقمية، عادةً شبكة بطاقات أو منصة مدفوعات، تنقل المال من العميل إلى العامل.
وتختلف التجربة كثيرًا بحسب الطريقة التي أعدّ بها النشاط التجاري أو الشخص الأمور. بعض الأنظمة يتحكم فيها صاحب العمل، وتكون مدمجة مباشرة في برنامج نقاط البيع، فتُجمَّع الإكراميات في وعاء واحد وتُصرف للموظفين مع الرواتب. وأنظمة أخرى يتحكم فيها العامل نفسه: ينشئ الشخص صفحة بقشيش شخصية، من النوع الذي توفره Tippidy، ويشارك رمز QR أو رابطًا قصيرًا، ويستلم الإكراميات مباشرة من دون وسيط. لكل نهج مزاياه، وفهم الفرق بينهما يهم كثيرًا كل من يعتمد على الإكراميات في رزقه.
كيف تتحرك النقود فعليًا
عندما يترك العميل بقشيشًا رقميًا، تمر النقود عادةً عبر معالج دفع، مثل Stripe أو Square أو مزوّدي بنية تحتية مشابهين. تُخصم القيمة من بطاقة العميل أو محفظته الرقمية، ويأخذ المعالج رسمًا صغيرًا على المعاملة، ويصل الباقي إما إلى حساب صاحب العمل (في حالة البقشيش المدمج في نقاط البيع) أو مباشرة إلى حساب العامل (في حالة صفحات البقشيش الشخصية). وقد تحسّنت سرعة هذه العملية تحسنًا هائلًا. فبينما كانت الأنظمة القديمة تجمّع المدفوعات وتسوّيها أسبوعيًا، توفر المنصات الحديثة، ومنها Tippidy، تحويلات شبه فورية أو في اليوم نفسه، ما يعني أن عاملًا ينهي وردية مساء السبت يمكن أن تكون إكرامياته في حسابه البنكي قبل أن ينام.
ورسوم المعاملات تستحق أن تفهمها. كل دفعة رقمية تتحمل تكلفة معالجة، عادةً نسبة صغيرة زائد رسم ثابت لكل معاملة. ومع مبالغ البقشيش الصغيرة جدًا قد يمثل هذا جزءًا ملموسًا من الإجمالي، ولهذا تستوعب بعض المنصات الرسم ضمن نموذج اشتراكها، بينما تمرره منصات أخرى إلى الشخص الذي يدفع البقشيش أو تخصمه من المستلم. عند اختيار حل للبقشيش الرقمي، على العمال والشركات أن يتحققوا ليس فقط من المزايا المعلنة، بل من هيكل الرسوم المطبق على كل معاملة.
من المستفيد، وكيف
المستفيدون الواضحون هم العاملون في المهن التي تعتمد على الإكراميات: النُدُل، وعمال البار، وحمّالو الفنادق، ومصففو الشعر، وسائقو التاكسي، وعمال التوصيل، وكثيرون غيرهم ممن يعتمد دخلهم جزئيًا على كرم العملاء. بالنسبة لهؤلاء، يزيل البقشيش الرقمي العقبة التي تخلقها ندرة النقد. فعندما يريد العميل حقًا أن يعطي بقشيشًا لكنه لا يحمل نقدًا، يحوّل الخيار الرقمي تلك النية الطيبة إلى دخل فعلي بدلًا من هزة كتف معتذرة.
ويستفيد العملاء أيضًا، وإن كان ذلك أقل وضوحًا. يمكن للبقشيش الرقمي أن يوفر سجلًا للمعاملة، وقدرًا من الثقة بأن المال يصل إلى الشخص المقصود، وعلى المنصات التي تدعم ذلك، إمكانية ترك رسالة أو تقييم مع البقشيش. وللعملاء الذين يهمهم أن تصل الإكراميات فعلًا إلى العاملين بدلًا من أن يبتلعها أصحاب العمل، توفر صفحات البقشيش الشخصية درجة من الشفافية لا يستطيع البقشيش النقدي، على نحو يبدو متناقضًا، أن يضاهيها غالبًا.
أما الشركات فتقف على أرض أكثر تعقيدًا. حلول البقشيش الرقمي المدمجة في نقاط البيع يمكن أن ترفع متوسط قيمة البقشيش، إذ يلعب هنا دورٌ كلٌّ من سيكولوجية «التثبيت» وبروز الرسالة التي تطلب البقشيش. لكن على الشركات الآن أن تتعامل مع تشريعات الإكراميات بعناية أكبر. فقد أدخل قانون التوظيف (توزيع الإكراميات) لعام 2023 في المملكة المتحدة واجبات قابلة للإنفاذ بشأن التوزيع العادل للإكراميات التي يتلقاها أصحاب العمل وتسجيلها، بما فيها الإكراميات المعالَجة رقميًا. وعلى أصحاب العمل الذين يجمعون الإكراميات عبر أنظمتهم ويوزعونها على الموظفين أن يحتفظوا بسياسة إكراميات مكتوبة وأن يحفظوا السجلات لمدة ثلاث سنوات. يخلق البقشيش الرقمي أثرًا موثقًا يدعم الامتثال ويجعل عدم الامتثال أسهل في الاكتشاف.
التقنية وراء صفحة البقشيش
صفحة البقشيش الشخصية، من النوع الذي قد ينشئه عامل مستقل أو صاحب مهنة حرة، تبدو بسيطة على السطح بشكل خادع. فمن تحت الغطاء تربط بين عدة أنظمة منفصلة. الصفحة نفسها مستضافة على خادم ويب، ويمكن الوصول إليها عبر رابط قصير أو رمز QR يمكن للعامل طباعته وعرضه أينما يعمل. عندما يزور العميل الصفحة يرى اسم العامل وصورته (إن كان قد أضافهما)، واختيارًا من مبالغ البقشيش، ونموذج دفع. وبإدخال بيانات البطاقة يُرسَل طلب إلى معالج الدفع الذي يتحقق من البطاقة، ويتأكد من توافر الرصيد، ويعتمد المعاملة. يتلقى العامل إشعارًا، فوريًا في الغالب، وتتحرك الأموال نحو حسابه.
أما الأمان فيتولاه معالج الدفع وشبكات البطاقات، لا صفحة البقشيش نفسها. العامل لا يرى أبدًا بيانات بطاقة العميل. وهذا مهم: البقشيش الرقمي، حين يُنفَّذ عبر منصات موثوقة، ليس أقل أمانًا بأي قدر يُذكر من أي معاملة أخرى لا تتطلب حضور البطاقة. ملف المخاطر مشابه لشراء شيء عبر الإنترنت من متجر موثوق.
مفاهيم خاطئة شائعة
من المفاهيم الخاطئة المستمرة أن الإكراميات الرقمية تخضع للضريبة تلقائيًا بطريقة لا تنطبق على الإكراميات النقدية. في الواقع، الإكراميات النقدية والرقمية التي يتلقاها العاملون تخضع كلتاهما لضريبة الدخل بموجب قواعد المملكة المتحدة؛ الفرق أن الإكراميات الرقمية تخلق سجلًا أكثر موثوقية يمكن لمصلحة الضرائب البريطانية (HMRC) الاطلاع عليه. وعلى العاملين الذين اعتادوا تاريخيًا الإبلاغ بأقل من دخلهم الحقيقي من الإكراميات النقدية أن يدركوا أن التحول إلى البقشيش الرقمي لا يخلق التزامًا ضريبيًا جديدًا؛ هو فقط يجعل الالتزام القائم أكثر وضوحًا. يغطي قسم الضرائب في هذه المدونة التفاصيل بإسهاب، لكن الخلاصة واضحة: الإكراميات دخل، والدخل خاضع للضريبة، أيًا كانت الوسيلة.
ومفهوم خاطئ آخر هو أن البقشيش الرقمي بارد أو يجرّد ترك الإكرامية من دفئها الإنساني. عمليًا، العكس هو الصحيح في الغالب. العميل الذي يخرج هاتفه، ويذهب إلى صفحة البقشيش، ويختار مبلغًا بوعي، يعبّر على الأرجح عن تقدير أكثر قصدًا من شخص يُلقي عملة في برطمان دون تفكير تقريبًا. وتتيح بعض المنصات للعميل أن يضيف رسالة شخصية، وكثيرًا ما يصفها العاملون بأنها أغلى عندهم من المال نفسه.
كيف تبدأ كعامل أو كنشاط تجاري
بالنسبة للعاملين الأفراد، أصحاب المهن الحرة والحرفيين المستقلين وموظفي الصالونات الذين يحتفظون بإكرامياتهم، لا يستغرق إنشاء صفحة بقشيش شخصية سوى دقائق. المتطلب الأساسي هو حساب دفع مرتبط بحساب بنكي. ومن هناك تولّد المنصة رابطًا شخصيًا ورمز QR يمكن طباعته، أو عرضه على شاشة الهاتف، أو إدراجه في توقيع البريد الإلكتروني. لا حاجة لأي معرفة تقنية، ولا لأي استثمار مسبق سوى الوقت اللازم لإتمام الإعداد.
أما الشركات التي تطبّق البقشيش الرقمي على فريق كامل فالاعتبارات لديها أكثر تشعبًا. إعداد «الطاقم» (Crew)، حيث تُجمَّع الإكراميات وتُقسَّم تلقائيًا وفق قواعد متفق عليها، يتطلب بعض الضبط، ويُفضَّل أن يصاحبه تواصل واضح مع الموظفين حول طريقة عمل النظام. فميزة الطواقم في Tippidy مثلًا تتيح للفرق تحديد نسب التقسيم، وإضافة الأعضاء وإزالتهم مع تغيّر طاقم العمل، ومنح العملاء خيار إعطاء البقشيش للفريق كله بدلًا من البحث عن الأفراد واحدًا واحدًا. والشفافية في طريقة تقسيم الإكراميات ليست مجرد ممارسة جيدة؛ فبموجب قانون 2023 صارت على نحو متزايد توقعًا قانونيًا.
البقشيش الرقمي ليس موضة عابرة ولا سمة من سمات حقبة الجائحة ستتلاشى مع عودة العادات القديمة. إنه الامتداد الطبيعي لتحول مستمر منذ عقود بعيدًا عن المعاملات النقدية نحو المدفوعات الرقمية، تحول لا تلوح له أي علامة على التراجع. وبالنسبة للعاملين الذين يعتمدون على الإكراميات، فهم البقشيش الرقمي وتبنّيه ليس أمرًا اختياريًا؛ إنه بشكل متزايد الفرق بين التقاط كل تعبير عن تقدير العملاء، ومشاهدة نسبة متنامية منه تتبخر لأن اللحظة مرّت دون وسيلة للتصرف فيها.
هذا المقال جزء من دليلنا الكامل للبقشيش الرقمي — تعرّف على كيفية استلام البقشيش بالبطاقة أو Apple Pay أو Google Pay.
التعليقات (0)
تسجيل الدخول لترك تعليق.
مقالات ذات صلة
ابدأ في استقبال البقشيش الرقمي اليوم
Create your free Tippidy tip page, add it to Apple Wallet and Google Wallet, and let guests tip you in seconds with Apple Pay, Google Pay or any card — no app, weekly payouts to your bank.
يعمل مع Apple Wallet وGoogle Wallet · بدون رسوم شهرية