
الضرائب والإبلاغ عن الإكراميات الرقمية
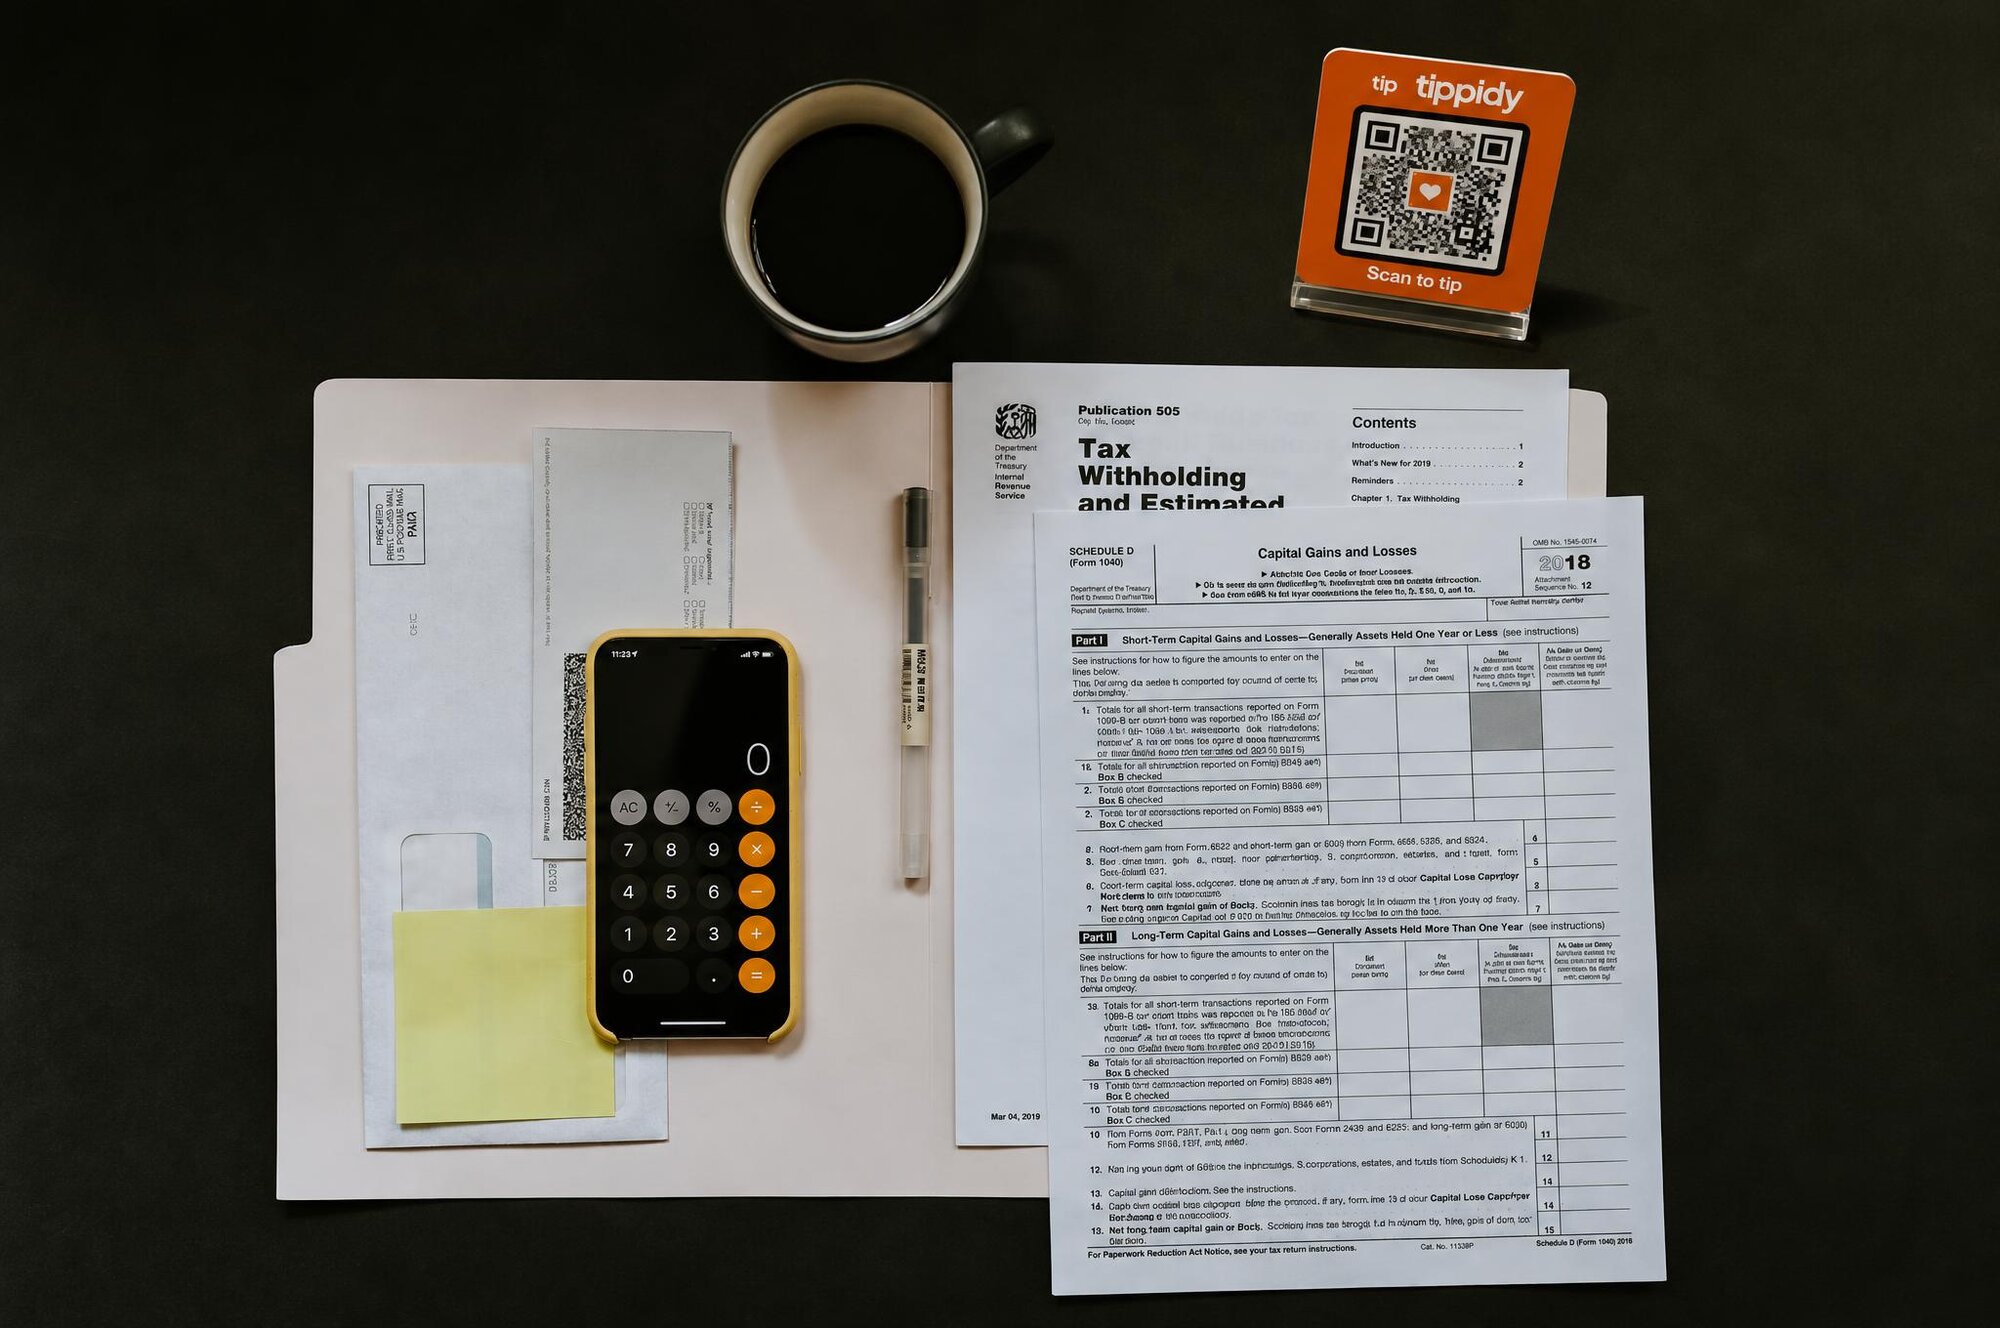
المعاملة الضريبية للإكراميات من تلك الموضوعات التي يتجنبها الناس بالطريقة نفسها التي يتجنبون بها قراءة عقد عملهم: الكل يشك في أن التفاصيل مهمة، ولا أحد يريد تمامًا أن يعرف إلى أي حد. وعمليًا، القواعد أوضح وأقل إثارة للقلق مما يوحي به هذا التجنب، لكنها تتطلب بعض الانخراط الفعلي. وقد جعل البقشيش الرقمي السؤال أكثر إلحاحًا بخلقه سجلات حيث لم يترك النقد شيئًا، فأدخل دخل الإكراميات في العالم الموثق نفسه الذي تنتمي إليه كل المعاملات المالية الأخرى. وإذا كانت إكرامياتك تظهر الآن كسطر في لوحة تحكم المدفوعات، فتجاهل الآثار الضريبية لم يعد خيارًا خفيًا كما كان.
القاعدة الأساسية: الإكراميات دخل خاضع للضريبة
نقطة البداية بسيطة: كل الإكراميات التي يتلقاها العاملون في المملكة المتحدة تخضع لضريبة الدخل. وهذا هو الحال سواء دُفع البقشيش نقدًا، أو عبر ماكينة بطاقات، أو بدفعة عبر رمز QR، أو عبر تطبيق منصة. الوسيلة لا تؤثر في المعاملة الضريبية. فجنيه بقشيش مدفوع نقدًا وجنيه بقشيش مدفوع رقميًا يخلقان التزام ضريبة الدخل نفسه. أما الفرق المهم فهو في كيفية تحصيل الضريبة، وهذا يعتمد على كيفية وصول البقشيش إليك.
فإذا كنت موظفًا وكان صاحب العمل يجمع الإكراميات عبر أنظمة الدفع لديه ويوزعها عليك، فينبغي معالجة تلك الإكراميات عبر نظام الاستقطاع من المنبع (PAYE). وهذا يعني أن ضريبة الدخل واشتراكات التأمين الوطني تُخصم قبل أن يصل المال إليك، بالطريقة نفسها المتبعة مع أجرك المعتاد. ينبغي أن ترى الإكراميات على قسيمة راتبك، وعلى صاحب العمل أن يحاسب عنها أمام مصلحة الضرائب البريطانية (HMRC). وقد عزز قانون التوظيف (توزيع الإكراميات) لعام 2023 هذا الإطار: فالإكراميات التي تمر عبر أنظمة صاحب العمل هي من مسؤولياته من منظور الإدارة الضريبية بقدر ما هي من منظور العدالة.
الإقرار الذاتي للإكراميات خارج نظام PAYE
يختلف الوضع حين تصل الإكراميات إليك مباشرة من دون المرور بصاحب العمل. ويشمل هذا الإكراميات النقدية المعطاة لك مباشرة (سواء تقاسمتها مع زملائك بشكل غير رسمي أم لا)، والإكراميات المدفوعة عبر صفحة بقشيش شخصية أنشأتها بشكل مستقل، والإكراميات المستلمة عبر منصة إذا كنت تعمل كمتعاقد لحسابك الخاص. في كل هذه الحالات، الإكراميات دخل من العمل الحر أو دخل آخر يجب أن تصرّح به بنفسك لمصلحة الضرائب البريطانية عبر الإقرار الذاتي (Self Assessment).
وإذا لم تكن مسجلًا حاليًا في الإقرار الذاتي وكان إجمالي دخلك من الوظيفة يُخضع للضريبة بالكامل عبر PAYE، فقد تحتاج إلى التسجيل إذا تجاوز دخلك من الإكراميات خارج نظام PAYE الحد الذي تضعه HMRC لوجوب تقديم إقرار (حاليًا 1,000 جنيه إسترليني من الدخل الآخر في السنة الضريبية، وإن كان هذا الحد قابلًا للتغير وينبغي مراجعة إرشادات HMRC للسنة الجارية). وعلى العاملين الذين يتلقون دخلًا كبيرًا من الإكراميات المباشرة ولم يسجلوا في الإقرار الذاتي أن يفعلوا ذلك استباقيًا: فلدى HMRC صلاحية التحقيق في الدخل السابق، والجمع بين سجلات الدفع الرقمية وتحليل كشوف الحسابات البنكية يجعل الدخل النقدي الذي كان خفيًا أقل خفاءً مما كان.
والتسجيل في الإقرار الذاتي يبدو مرهقًا لكنه من الناحية الإجرائية بسيط. يتطلب إنشاء حساب على بوابة الحكومة (Government Gateway)، والتسجيل بوصفك ملزمًا بتقديم إقرار، ثم تقديم الإقرار عن كل سنة ضريبية (من 6 أبريل إلى 5 أبريل من العام التالي) قبل المواعيد النهائية: 31 أكتوبر للإقرارات الورقية، و31 يناير للإلكترونية. وفي الإقرار يُصرَّح بدخل الإكراميات المباشرة إلى جانب أي دخل آخر من العمل الحر. ثم تُحسب الضريبة واشتراكات التأمين الوطني من الفئة 4 على الإجمالي، مع استحقاق الدفع بحلول 31 يناير من العام التالي (وربما دفعة مقدمة تستحق في يوليو التالي).
حفظ السجلات: ما الذي تحتاج إلى الاحتفاظ به
بالنسبة للموظفين الذين تُعالَج إكرامياتهم عبر PAYE، يحتفظ صاحب العمل بالسجلات. والتزام العامل هو أساسًا مراجعة قسائم الراتب ونموذج P60 للتأكد من معالجة الإكراميات بشكل صحيح، والاستفسار عن أي شيء يبدو غير متسق. وينبغي أن يعكس نموذج P60 في نهاية كل سنة ضريبية كل الدخل بما فيه الإكراميات التي مرت عبر كشوف الرواتب.
أما العاملون الذين لديهم دخل إكراميات مباشر فمتطلب حفظ السجلات لديهم شخصي أكثر. تتوقع HMRC منك الاحتفاظ بسجلات كل الدخل لمدة خمس سنوات على الأقل بعد الموعد النهائي لتقديم الإقرار الذاتي عن السنة المعنية. وعمليًا يعني هذا الاحتفاظ بسجل لكل بقشيش مستلم، ويُفضَّل أن يكون بصيغة يسهل تجميعها في نهاية العام. وتجعل صفحات البقشيش الرقمية هذا بسيطًا: كل معاملة مسجلة بتاريخ ومبلغ، ومعظم المنصات تتيح لك تصدير هذه البيانات كملف CSV أو ما شابه. والعاملون الذين يتلقون بعض الإكراميات النقدية إلى جانب الرقمية ينبغي أن يحتفظوا بسجل مكتوب آني للمقبوضات النقدية؛ ودفتر بسيط أو جدول بيانات يُحدَّث في نهاية كل وردية يفي بالغرض.
والمعيار الذي تستهدفه هو ما يتيح لك إعادة بناء إجمالي دخلك من الإكراميات عن أي سنة ضريبية في حال استفسار من HMRC. ولا يتطلب هذا مسك دفاتر متطورًا، لكنه يتطلب الاتساق. ففقدان تتبع دخل الإكراميات لأنك لم تسجله في حينه ليس دفاعًا ضد تقدير ضريبي؛ بل هو الوضع الذي يخلقه.
التأمين الوطني على الإكراميات
ضريبة الدخل ليست الاعتبار الوحيد. فاشتراكات التأمين الوطني تنطبق أيضًا على دخل الإكراميات، وإن كانت التفاصيل تعتمد على كيفية تلقيها. فالإكراميات المعالَجة عبر PAYE تخضع لتأمين وطني من جانب الموظف وصاحب العمل بالطريقة المعتادة. والإكراميات المباشرة، نقدية أو رقمية، التي يتلقاها العاملون لحسابهم الخاص تخضع لاشتراكات الفئة 4، التي تُحسب ضمن عملية الإقرار الذاتي على الأرباح فوق الحد الأدنى للأرباح. أما الموظفون الذين يتلقون إكراميات مباشرة فوق دخلهم الوظيفي فالصورة لديهم أكثر تعقيدًا وقد تتطلب مشورة متخصصة إذا كانت المبالغ كبيرة.
والخلاصة العملية أن دخل الإكراميات لا يخضع لضريبة الدخل فحسب، بل لاشتراكات التأمين الوطني أيضًا، وأن الصافي الذي تحتفظ به فعلًا من كل بقشيش أقل من الرقم الإجمالي المستلم. وفهم هذا مهم للتخطيط المالي، خاصة للعاملين الذين صاروا يعتمدون على دخل الإكراميات كجزء كبير من إجمالي أرباحهم.
ماذا يحدث حين يخطئ صاحب العمل
العاملون الذين يعتقدون أن صاحب العمل لا يعالج الإكراميات بشكل صحيح عبر PAYE، سواء بعدم إدراجها في قسيمة الراتب، أو بإجراء خصومات غير مسموح بها بموجب قانون 2023، أو بعدم تطبيق PAYE على الإكراميات التي تمر عبر النشاط التجاري، لديهم سبل للانتصاف. الخطوة الأولى هي إثارة المسألة داخليًا، بطلب نسخة من سياسة الإكراميات لدى صاحب العمل (التي يُلزمه القانون بامتلاكها) ومقارنتها بالممارسة الفعلية. وإذا لم يحل المسار الداخلي المشكلة، يمكن للعاملين تقديم شكوى إلى HMRC بشأن امتثال صاحب العمل لنظام PAYE، ورفع دعوى أمام محكمة العمل لانتهاك متطلبات التوزيع في القانون. ووجود السجلات الرقمية يسهّل توثيق التباينات بين الإكراميات التي تلقاها النشاط التجاري وتلك التي مُرّرت إلى العاملين.
والنظام الضريبي لا يعفي العاملين من التزاماتهم لأن صاحب العمل أخلّ بالتزاماته. فإذا لم يخصم صاحب العمل الضريبة على الإكراميات وتلقى العامل المبلغ الإجمالي، فقد يظل العامل مدينًا بالضريبة على ذلك الدخل. وهذا سبب آخر لأهمية فهم النظام: فهو يتيح للعاملين اكتشاف الخطأ وطلب تصحيحه قبل أن يتراكم التزام ضريبي من دون علمهم.
والرسالة العامة للعاملين في هذا المشهد هي التعامل مع دخل الإكراميات بالجدية نفسها التي يُعامَل بها أي دخل آخر، والاحتفاظ بالسجلات باتساق، وفهم ما إذا كانت إكرامياتك ينبغي أن يعالجها صاحب العمل أو تصرّح بها أنت، واستخدام الأدوات الرقمية المتاحة لجعل حفظ السجلات أقل إزعاجًا قدر الإمكان. فالقواعد الضريبية على الإكراميات ليست عقابية؛ هي ببساطة تطبق على الإكراميات الإطار نفسه المطبق على كل الدخل المكتسب الآخر. وفهمها بوضوح هو أفضل حماية من القلق الناتج عن عدم المعرفة.
هذا المقال جزء من دليلنا الكامل للبقشيش الرقمي — تعرّف على كيفية استلام البقشيش بالبطاقة أو Apple Pay أو Google Pay.
التعليقات (0)
تسجيل الدخول لترك تعليق.
مقالات ذات صلة
ابدأ في استقبال البقشيش الرقمي اليوم
Create your free Tippidy tip page, add it to Apple Wallet and Google Wallet, and let guests tip you in seconds with Apple Pay, Google Pay or any card — no app, weekly payouts to your bank.
يعمل مع Apple Wallet وGoogle Wallet · بدون رسوم شهرية