
Impuestos y declaración de las propinas digitales
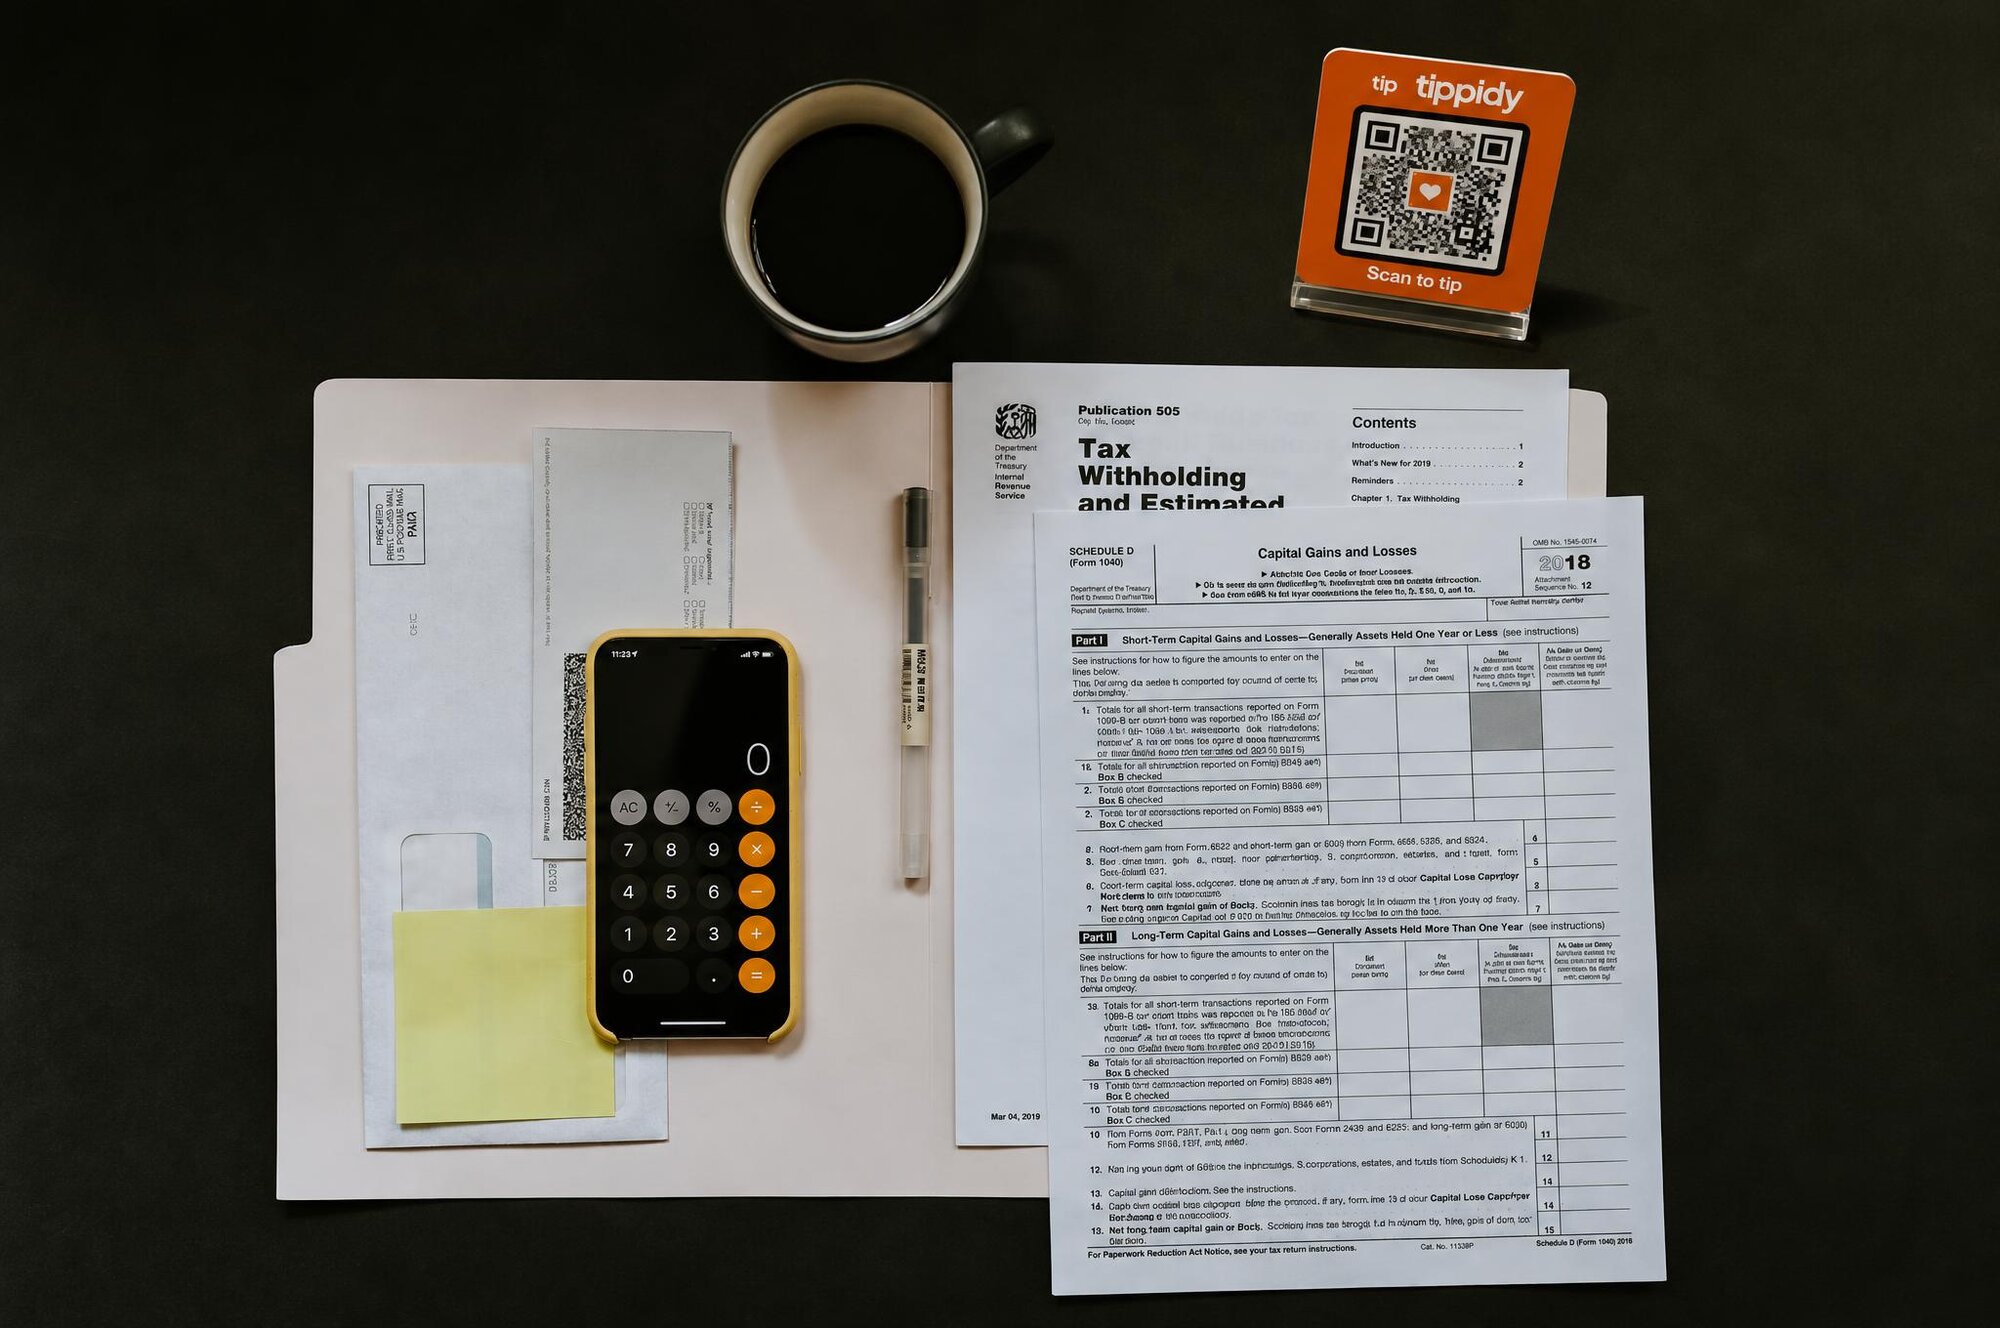
El tratamiento fiscal de las propinas es uno de esos temas que se evitan igual que la gente evita leer su contrato de trabajo: todos sospechan que los detalles importan y nadie quiere averiguar del todo cuánto. En la práctica, las reglas son más claras y menos alarmantes de lo que sugiere esa evitación, pero sí exigen cierta implicación activa. La propina digital ha hecho la cuestión más urgente al crear registros donde el efectivo no dejaba ninguno, trayendo los ingresos por propinas al mismo universo documental que el resto de operaciones financieras. Si tus propinas aparecen ahora como una línea en el panel de pagos, ignorar sus implicaciones fiscales ya no es una decisión tan invisible como antes.
La regla básica: las propinas son ingresos sujetos a impuestos
El punto de partida es sencillo: en el Reino Unido, todas las propinas que recibe un trabajador están sujetas al impuesto sobre la renta. Da igual que la propina se pague en efectivo, a través de un datáfono, mediante un pago por código QR o a través de la app de una plataforma. El medio no afecta al tratamiento fiscal. Una libra de propina en efectivo y una libra de propina digital generan la misma obligación tributaria. La diferencia que sí importa es cómo se recauda el impuesto, y eso depende de cómo te llega la propina.
Si trabajas por cuenta ajena y tu empleador recoge las propinas a través de sus sistemas de pago y te las reparte, esas propinas deberían procesarse por PAYE. Eso significa que el impuesto sobre la renta y las cotizaciones a la National Insurance se descuentan antes de que el dinero te llegue, igual que con tu salario normal. Deberías ver las propinas en tu nómina, y tu empleador debería rendir cuentas de ellas ante HMRC. La Employment (Allocation of Tips) Act 2023 ha reforzado este marco: las propinas que pasan por los sistemas del empleador son responsabilidad del empleador tanto desde el punto de vista de la administración fiscal como desde el de la equidad.
Self Assessment para las propinas fuera del sistema PAYE
La situación es distinta cuando las propinas te llegan directamente, sin pasar por tu empleador. Esto abarca las propinas en efectivo que te dan a ti directamente (las compartas o no informalmente con compañeros), las propinas pagadas a través de una página de propinas personal que hayas montado por tu cuenta, y las propinas recibidas a través de una plataforma si trabajas como autónomo. En todos estos casos, las propinas son ingresos por actividad propia u otros ingresos que debes declarar tú mismo a HMRC mediante Self Assessment.
Si no estás registrado en Self Assessment y todos tus ingresos por cuenta ajena tributan íntegramente por PAYE, puede que tengas que registrarte si tus ingresos por propinas fuera del sistema PAYE superan el umbral que HMRC fija para exigir una declaración (actualmente 1.000 £ de otros ingresos en un ejercicio fiscal, aunque ese umbral puede cambiar y conviene comprobar la guía de HMRC para el año en curso). Los trabajadores que reciben ingresos directos por propinas sustanciales y no se han registrado en Self Assessment deberían hacerlo de forma proactiva: HMRC tiene potestad para investigar ingresos pasados, y la combinación de registros de pagos digitales y análisis de extractos bancarios hace que los ingresos en efectivo antes invisibles lo sean cada vez menos.
Registrarse en Self Assessment suena intimidante pero es sencillo en lo procedimental. Hay que crear una cuenta en Government Gateway, darse de alta como obligado a presentar declaración, y luego presentar la declaración de cada ejercicio fiscal (del 6 de abril al 5 de abril del año siguiente) dentro de plazo: 31 de octubre para las declaraciones en papel, 31 de enero para las online. En la declaración, los ingresos directos por propinas se consignan junto al resto de ingresos por actividad propia. El impuesto y la National Insurance de clase 4 se calculan entonces sobre el total, con un pago que vence el 31 de enero del año siguiente (y posiblemente un pago a cuenta el julio siguiente).
Registros: qué tienes que conservar
Para los trabajadores por cuenta ajena cuyas propinas se procesan por PAYE, los registros los lleva el empleador. La obligación del trabajador es sobre todo revisar sus nóminas y su P60 para comprobar que las propinas se procesan correctamente, y preguntar por cualquier cosa que parezca incoherente. El P60 de final de cada ejercicio debería reflejar todos los ingresos, incluidas las propinas que pasaron por nómina.
Para los trabajadores con ingresos directos por propinas, la obligación de registro es más personal. HMRC espera que conserves los registros de todos tus ingresos durante al menos cinco años después de la fecha límite de presentación del Self Assessment del ejercicio en cuestión. En la práctica, esto significa anotar cada propina recibida, idealmente en un formato fácil de sumar a final de año. Las páginas de propinas digitales lo ponen fácil: cada operación queda registrada con fecha e importe, y la mayoría de las plataformas permiten exportar esos datos en CSV o similar. Quienes reciben algunas propinas en efectivo además de las digitales deberían llevar un registro escrito y al día de lo cobrado en efectivo: basta con una libreta o una hoja de cálculo que se actualice al final de cada turno.
El estándar al que aspirar es poder reconstruir el total de tus ingresos por propinas de cualquier ejercicio fiscal si HMRC abre una comprobación. No hace falta una contabilidad sofisticada, pero sí constancia. Perder la pista de los ingresos por propinas por no haberlos anotado en su momento no es una defensa frente a una liquidación fiscal; es precisamente la situación que la provoca.
National Insurance sobre las propinas
El impuesto sobre la renta no es lo único a considerar. Las cotizaciones a la National Insurance también se aplican a los ingresos por propinas, aunque los detalles dependen de cómo se reciban. Las propinas procesadas por PAYE generan National Insurance tanto del empleado como del empleador, de la forma habitual. Las propinas directas, en efectivo o digitales, recibidas por autónomos están sujetas a la NIC de clase 4, que se calcula como parte del Self Assessment sobre los beneficios por encima del límite inferior de beneficios. Para los trabajadores por cuenta ajena que reciben propinas directas además de su salario, el panorama es más complejo y puede requerir asesoramiento especializado si las cantidades son importantes.
La conclusión práctica es que los ingresos por propinas no solo están sujetos al impuesto sobre la renta, sino también a la NIC, y la cantidad neta que realmente te quedas de cada propina es menor que la cifra bruta recibida. Entender esto es importante para la planificación financiera, sobre todo para quienes han llegado a depender de las propinas como una parte significativa de sus ingresos totales.
Qué pasa cuando el empleador lo hace mal
Los trabajadores que crean que su empleador no está procesando correctamente las propinas por PAYE (porque no las incluye en la nómina, porque aplica deducciones no permitidas por la ley de 2023, o porque no aplica PAYE a propinas que pasan por el negocio) tienen vías de recurso. El primer paso es plantearlo internamente, pidiendo una copia de la política de propinas del empleador (que está obligado a tener según la ley) y contrastándola con la práctica. Si la vía interna no resuelve el problema, el trabajador puede presentar una queja ante HMRC sobre el cumplimiento del PAYE por parte del empleador, y puede presentar una reclamación ante un tribunal laboral por incumplimiento de los requisitos de reparto de la ley. La existencia de registros digitales facilita documentar las discrepancias entre las propinas que recibe el negocio y las que llegan a los trabajadores.
El sistema fiscal no exime a los trabajadores de sus propias obligaciones porque el empleador haya incumplido las suyas. Si un empleador no ha retenido el impuesto sobre las propinas y el trabajador ha recibido el importe bruto, el trabajador puede seguir debiendo impuestos sobre esos ingresos. Es otra razón por la que entender el sistema importa: permite identificar cuándo algo va mal y buscar una corrección antes de que se acumule una deuda fiscal sin saberlo.
El mensaje general para quien se mueve en este terreno es tratar los ingresos por propinas con la misma seriedad que cualquier otro ingreso, llevar registros con constancia, saber si tus propinas debe procesarlas tu empleador o declararlas tú, y usar las herramientas digitales disponibles para que llevar los registros sea lo menos pesado posible. Las reglas fiscales sobre propinas no son punitivas: simplemente aplican a las propinas el mismo marco que al resto de rentas del trabajo. Entenderlas con claridad es la mejor protección contra la ansiedad que viene de no saber.
Este artículo forma parte de nuestra guía completa sobre propinas digitales — aprende cómo recibir propinas con tarjeta, Apple Pay o Google Pay.
Comentarios (0)
Iniciar sesión para dejar un comentario.
Artículos relacionados
Empieza a recibir propinas digitales hoy
Create your free Tippidy tip page, add it to Apple Wallet and Google Wallet, and let guests tip you in seconds with Apple Pay, Google Pay or any card — no app, weekly payouts to your bank.
Compatible con Apple Wallet y Google Wallet · Sin cuotas mensuales